資材高騰、金利上昇の今、家を建てるべき?待つべき?
こんにちは。
夢のマイホーム、憧れているけど…
建築資材の高騰や、日銀の利上げによる金利上昇で
「今建てるのに不安がある。待った方がいいのかな…」
と悩んでいる人はたくさんいらっしゃると思います。
結論
から言います。
「家を建てたい!」と思っている方は、
なるべく早く建てた方がいい
です!
今回のブログでは『早く家を建てた方がいい理由』を説明していきますね。
目次
- いつだって今が最安値。建築費や土地代は下がる保証はない。さらに上がる可能性の方が大!
- 待っている間も毎月家賃の支払いが発生。一生涯で払うアパート代はいくら?
- 年齢が上がることで住宅ローンの返済期間が短くなる。選べる選択肢
- 家を建てるうえで後悔しないように
いつだって今が最安値。建築費や土地代は下がる保証はない。さらに上がる可能性の方が大!
EDGE STYLEのOBさんが、遊びに来てくれるといつも話す内容があります。
『本当にあの時建ててよかった~』
武田がいつも相談会に来られるお客様に伝える言葉があります。
『いつだって今が最安値です!』
その言葉の通り、建築費用や土地代が下がったことはEDGE STYLEが誕生して13年、
一度もありません!
この十数年、コロナ禍のウッドショックやロシアによるウクライナ侵攻、そして中東・ホルムズ海峡問題など、世界情勢は激変しました。
身の回りのあらゆるモノが値上がりし、TVから聞こえてくるのは「○○メーカーの〇品目が値上がり」のニュースばかりです。
建築資材や住設機器の価格も例外なく上がり続けています。
『本当にあの時建ててよかった~』のOBさんの発言には「5年後に建ててたら500万プラスだった。1000万プラスだった。」という言葉が隠れています。
『いつだって今が最安値です!』
住宅業界を取り巻く環境は、今後もその言葉通り続きそうです。
待っている間も毎月家賃の支払いが発生。一生涯で払うアパート代はいくら?
金利が上がり始めている現在、住宅ローンを組むと毎月の支払額が現在のアパート家賃よりも高く感じるかもしれません。
例えば、現在のアパート家賃が「月7万円」だとします。
家を建てようと思って、住宅ローンのシミュレーション結果が「月10万円」だとすると、「家賃より3万円高くなるなら、今は建てるのをやめて賃貸のままにしよう」と考える方も少なくありません。
3年、先延ばしにしたとしましょう。
月々7万円×12ケ月×3年=252万円
3年間で何にも残らないお金を252万円払うことになります。更に3年後、住宅取得費用も上がっていることが安易に予想されます。
ちなみに、長期的な視点で見ると、一生涯アパートに住み続けた場合の家賃はいくらになるのでしょうか?
例えば25歳で結婚して、27歳~30歳の間で子どもが2人できて家族の人数に変化が表れたとします。
10年間ぐらいは1LDKで暮らせたとしても、その後はどうでしょうか?
3LDKなど人数に合わせてアパートの広さも変化せざる負えません。3LDKになると家賃も10万円くらいになるのではないでしょうか?
ちょっとシュミレーションしてみましょう。
【仮に一生涯、アパートに住み続けた場合の家賃】
①月々7万円×12ケ月×10年=840万円(27~37歳、子どもがまだ小さい場合、1LDK)
②月々10万円×12ケ月×10年=1.200万円(37~47歳、子どもが大きくなった場合、3LDK)
③月々7万円×12ケ月×23年=1.932万円(47~70歳、子ども自立後、1LDK)(まだ仕事をしている期間)
④月々5万円×12ケ月×20年=1.200万円(70~90歳、子ども自立後、1LDK)(退職後)
払ったアパート代
⇩⇩
合計 5.172万円
しかも賃貸物件には3つの大きな落とし穴が存在します。
①数年後にアパートの家賃が上がっていくリスク
現在7万円のアパート家賃が、今後も同じ金額にとどまる保証はありません。アパートの建築費や維持管理コストが上がっている現在、今後の家賃相場も2万〜5万円程度上がっていくと予想されます。
②高齢になった時、アパートを借してくれないリスク
貸主(オーナー)さんが一番不安視しているのは「十分な収入が見込めず家賃が回収できない可能性があること」「高齢による事故や孤独死」です。高齢になって年金生活となった時、なかなか賃貸を探すのは難しいのかもしれません。
③ 最大の落とし穴は「老後の住居費負担」
賃貸と持ち家の最大の違いは、「終わりの有無」です。
- 持ち家の場合:30歳で40年ローンを組んだ場合、70歳で支払いが完了します。老後は住居費の負担がほぼゼロになり、年金だけで安心して暮らせます。
- 賃貸の場合:一生涯、家賃を払い続けなければなりません。老後、限られた年金収入の中から、将来さらに値上がりしているかもしれない家賃を払い続けることになります。
また、勘のいい方はお気づきかもしれませんが、仮に計算したアパート代、合計5.172万円は跡形もなく消えてなくなりますが、住宅ローンに5.172万円払ったとしたら土地・家として資産を残すことができます。
年齢が上がることで住宅ローンの返済期間が短くなる。選べる選択肢
皆さん、住宅ローンを借りれる年齢に期限があることをご存じですか?
「35年がいいけど、月々考えたら40年ローンがいいのかな?50年ローンもありかな?」と考える人は多いと思いますが、住宅ローンを借りれる年齢に期限があります。
ほとんどの銀行さんで、住宅ローンを借りれる年齢は80歳未満(79歳まで)です。
つまり35歳で家のローンを支払い始めるとしたら、50年ローンの選択肢は選べないことになります。
50年ローンなんて借りないし…と思っていても1つの選択肢を失うことにはなります。
仮に29歳で家のローンを支払い始めるとしたら、50年ローンも選択肢として選ぶことが可能なので、40年で考えていたけど50年ローンで「最初は無理なく返済」「余裕ができたら繰り上げ返済する」などの選択肢が増えます。
それだけ1つとっても早いに越したことはなさそうですね!
家を建てるうえで後悔しないように
最近、EDGE STYLEに相談に来てくださるお客様の年齢も、25歳ぐらいの方が増えました。
それだけ今の若い方はしっかり考えてらっしゃるんだなーと感心しています(><)
さて、家を建てるうえで後悔しないように『これからの家づくりのパートナー、何を基準に、どう選ぶべきか』をしっかり考えて頂きたいと思います。
まずは物価高騰、金利上昇のインフレ下の今だからこそ
- 『小さく建てて広く暮らせる家』を造る
- 高性能で光熱費が抑えられる家を建てる
- 性能や素材にこだわった資産価値の高い家を建てる
が重要になってきます。
また、後悔しないために住宅会社を選ぶときは必ず以下の事を聞いてください。
- 注文住宅ってどこまで出来ますか?どこまで選べますか?(※注文住宅ご希望の場合)
- 聞いてる金額から別に掛かりませんか?住宅ローンで借りないといけない総額はいくらですか?
- メンテナンスコストがかかるところはどこで、いくらぐらいですか?
- アフターはしっかり対応してくれますか?
以上の点をしっかり頭に入れて、たくさん話を聞く事がすごく大事だと思います。
EDGE STYLEでも『お家づくり相談会』を開催しています。
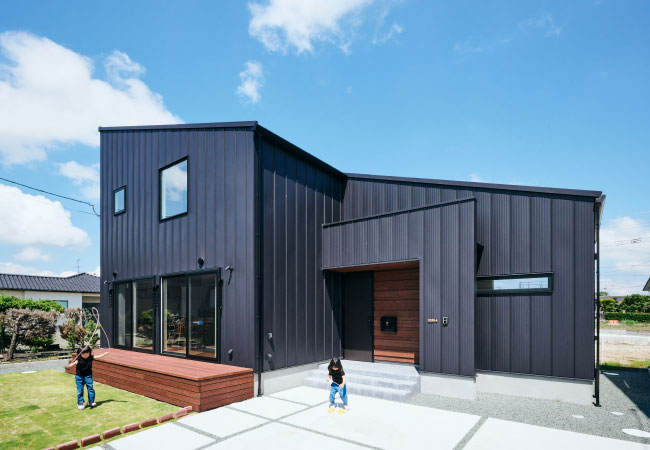
また、【熊本県 泗水町】にあるEDGESTYLEの建売分譲住宅を実際にご覧いただきながらEDGE STYLEの注文住宅の標準仕様をご確認頂くことができます!
この機会に是非、ご予約・ご来場をお待ちしております。